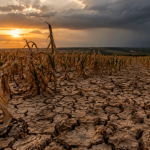
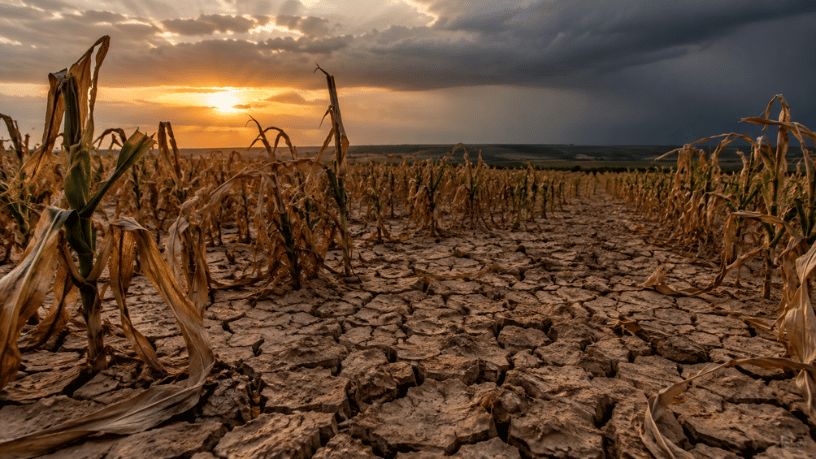
A safra de verão começou sob previsão de El Niño muito forte e com uma das menores proteções financeiras já registradas no campo. Alfredo Moreira Filho, empresário especializado em gestão empresarial, destaca que a situação revela um paradoxo: justamente quando o risco climático aumenta, o principal instrumento de proteção do produtor perde alcance.
O Programa de Subvenção ao Prêmio do Seguro Rural, conhecido pela sigla PSR, vem enfrentando cortes sucessivos de orçamento, e a área segurada recuou de forma expressiva nos últimos anos. Entenda, ao longo deste artigo, como funciona o programa, o que explica essa queda e quais propostas estão em discussão.
Como funciona o seguro rural subvencionado?
O seguro rural protege o produtor contra perdas causadas por eventos como seca, excesso de chuva, geada e granizo. Como o custo das apólices pode ser alto, o governo federal criou há cerca de duas décadas o PSR, que paga parte do valor do prêmio, ou seja, do preço do seguro, reduzindo o gasto do agricultor.
O percentual subvencionado varia conforme a cultura e a modalidade contratada. Além do PSR, existe o Proagro, programa público voltado principalmente a pequenos e médios produtores que tomam crédito rural de custeio. Os dois instrumentos funcionam de forma complementar na gestão de riscos do campo. Como pontua Alfredo Moreira, em uma atividade sujeita a tantas variáveis fora de controle, a proteção contra perdas é parte essencial do planejamento financeiro.
A queda na área protegida
Os números mostram a dimensão do problema. Segundo levantamento da Confederação Nacional das Seguradoras, a área atendida pelo PSR caiu de quase 14 milhões de hectares, cinco anos atrás, para 3,2 milhões de hectares no ano passado, uma redução de cerca de 77%. No auge do programa, aproximadamente 16% da área agrícola nacional estava protegida.
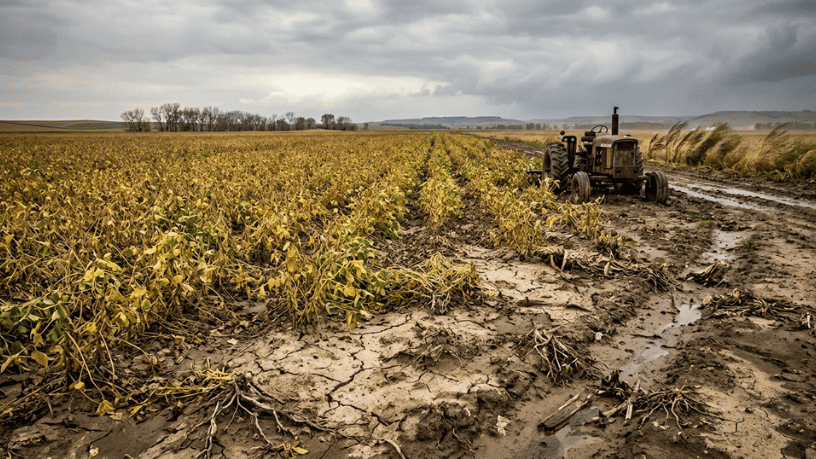
Neste ano, o orçamento inicial previsto para a subvenção era de R$ 1,01 bilhão, mas bloqueios e cancelamentos reduziram o valor efetivamente disponível para cerca de R$ 473,8 milhões. Com esse montante, o Centro de Estudos do Agronegócio da Fundação Getulio Vargas projeta que a área segurada possa ficar em torno de 2,7 milhões de hectares, menos de 3% do total plantado. Segundo esclarece Alfredo Moreira Filho, a imprevisibilidade do orçamento dificulta tanto o planejamento dos produtores quanto o das seguradoras.
Por que o produtor contrata menos?
A redução da subvenção não é o único fator. Representantes do setor apontam que o cenário de margens apertadas, juros elevados e endividamento dos produtores também inibe a contratação de seguros. Com menos dinheiro em caixa, muitos agricultores deixam de lado a proteção para priorizar outros custos imediatos.
Há ainda um efeito em cadeia. Quando menos produtores contratam seguro, o risco fica concentrado em uma base menor, o que tende a encarecer as apólices. Por outro lado, a ampliação da área segurada costuma ser apontada pelas seguradoras como forma de reduzir o custo médio da proteção. Conforme ressalta Alfredo Moreira, deixar de contratar seguro para economizar no curto prazo pode representar um risco muito maior diante de uma quebra de safra.
O que está em discussão?
Diante da preocupação com o El Niño, diferentes propostas estão em debate. Uma delas prevê a possibilidade de transferir sobras orçamentárias do Proagro, que conta com orçamento bilionário, para o PSR dentro do mesmo ano. Outra iniciativa, em tramitação no Congresso, busca proteger o orçamento do seguro rural de novos cortes e contingenciamentos.
Para o próximo ano, a proposta orçamentária prevê cerca de R$ 1,2 bilhão para o programa, valor considerado insuficiente por lideranças do setor e por pesquisadores, que defendem uma recomposição maior para recuperar a área protegida. No diagnóstico de Alfredo Moreira Filho, garantir previsibilidade aos instrumentos de gestão de risco é tão importante quanto investir em produtividade, porque é essa proteção que permite ao produtor continuar plantando depois de um ano ruim.